
Короткий ответ и первичная оценка
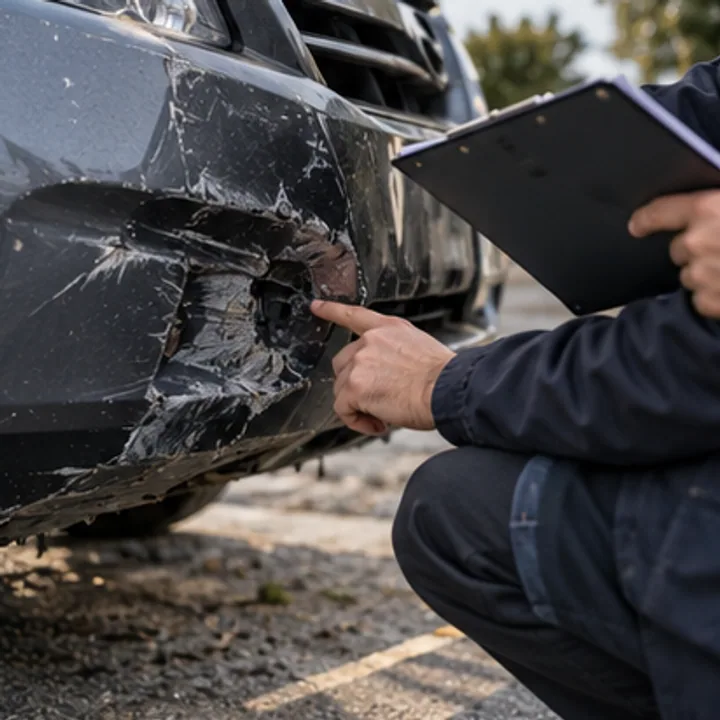
Получить полную страховую выплату можно, если размер ущерба и условия страхового случая подтверждены, а расчет страховщика не отражает обоснованные затраты.
Для оценки полной выплаты по ОСАГО отделите подтвержденные факты от предположений. Запишите даты, участников, суммы и последовательность событий. Проверьте, какой документ уже принят, кем он выдан и чего вы хотите добиться. Похожие по бытовому описанию случаи могут требовать разных решений из-за содержания документов, статуса сторон и качества доказательств. Сначала формируется фактическая картина, затем правовая позиция. До ремонта полезно сопоставить повреждения в извещении, акте осмотра и калькуляции: пропуск одной позиции может изменить оценку всей претензии.
Практический старт — запросить у страховщика полный расчет и проверить, все ли видимые и скрытые повреждения отражены после осмотра. Отдельно отметьте детали, которые уже сняты, заменены или могут быть утрачены. Если есть расхождение, сформулируйте его по каждой позиции и приложите подтверждение, не ограничиваясь общей фразой о заниженной выплате.
- сформулируйте практическую цель;
- зафиксируйте ситуацию до ее изменения;
- сохраните оригиналы и рабочие копии;
- не обещайте неподтвержденный результат.
Порядок действий: от проверки к требованию
Практическая последовательность обычно такова: уведомить страховщика, обеспечить осмотр, получить калькуляцию и письменно потребовать пересмотра. Каждый этап лучше подтверждать письменно. В обращении указывайте конкретное событие, приложения и ожидаемое действие, а не общую просьбу разобраться. Получив ответ, сопоставьте новые сведения с исходными материалами и только потом выбирайте продолжение.
Не начинайте с самой конфликтной меры, если цель можно безопасно достичь запросом, осмотром, расчетом или переговорами. Устное обещание не считайте решением: договоренность закрепляют текстом с понятными действиями сторон. Адресат должен обладать нужными полномочиями; одинаковые письма во все ведомства нередко дают формальные ответы и усложняют хронологию. В споре со страховщиком отдельно оцените возможность дополнительного осмотра, независимого исследования и мотивированного требования о доплате.
- составьте хронологию на одной странице;
- подтверждайте содержание и доставку;
- проверяйте полномочия адресата;
- фиксируйте каждый ответ.
Документы и доказательства
Полезны: извещение о ДТП, полис, заявление, акт осмотра, фотографии, калькуляция, чеки и банковские документы. Точный комплект зависит от события. Разложите материалы по датам, подпишите копии и укажите, какой факт подтверждает каждый документ. Если материал находится у другой стороны, запросите его письменно и сохраните подтверждение запроса.
Качество важнее объема. Скриншот без даты, обрезанная переписка или фотография без связи с местом вызывают вопросы. Не изменяйте исходные файлы и не оформляйте бумаги задним числом. Пояснения свидетелей оцениваются вместе с объективными материалами. Перед передачей персональных данных проверьте их необходимость. Для ущерба автомобилю особенно важны исходные фотографии, сведения о комплектации, акты осмотров и документы, связывающие обнаруженные повреждения с конкретным ДТП.
- храните оригиналы отдельно;
- делайте резервные копии;
- не раскрывайте лишние данные;
- проверяйте читаемость приложений.
Альтернативы и способы урегулирования
До формального спора можно запросить детализацию расчета и предложить страховщику проверить пропущенные повреждения. Если разногласие сохраняется, выбирают предусмотренный маршрут урегулирования и готовят доказательства для каждой спорной позиции.
Сопоставьте стоимость подготовки, доступность доказательств и исполнимость результата. Не всякий принципиальный спор следует доводить до суда, но соглашение не должно скрывать отказ от значимых требований. Проверяйте полномочия подписанта и последствия неисполнения. Гарантировать итог нельзя: он зависит от фактов, документов и позиции участников. Альтернативой спору о деньгах иногда становится организация ремонта, но условия, объем работ, запасные части и ответственность исполнителей нужно оценить заранее.
- переговоры с письменной фиксацией;
- дополнительная проверка или расчет;
- обращение по компетенции;
- суд после оценки перспектив.
Риски и распространенные ошибки
Основные риски: ремонт до осмотра, утрата деталей, подпись непонятного соглашения и неподтвержденный расчет. Эмоциональная реакция понятна, но резкий шаг способен уничтожить доказательства или создать новый спор. Не подписывайте непонятный текст и не соглашайтесь с расчетом из-за уверенного тона другой стороны. Денежные суммы сверяйте с первичными документами.
Ошибка — заменять доказательства ссылкой на чужой случай из интернета. Публикация может быть устаревшей или относиться к другим обстоятельствам. Опасно преувеличивать последствия и сообщать неточные факты: это снижает доверие ко всей позиции. Лучше прямо указать, какие сведения неизвестны и что требуется получить для вывода. Типичная ошибка владельца — устранить повреждения до полной фиксации, а затем пытаться подтвердить их только чеками и собственным описанием.
- не действуйте по случайному шаблону;
- не уничтожайте предмет спора;
- не отдавайте единственный оригинал;
- не используйте незаконное давление.
Явно гипотетический пример
Предположим, что после бокового столкновения страховщик учел дверь, но не включил повреждение стойки, заметное на первоначальных фотографиях. Это явно гипотетический пример, а не реальное дело. Участник сохраняет исходные материалы, восстанавливает хронологию, запрашивает недостающее и формулирует одно основное требование. Юрист проверяет, какие обстоятельства доказаны, а какие основаны лишь на словах.
Новые документы могут подтвердить первоначальную позицию, показать ошибку в предположениях или помочь договориться. Поэтому нельзя заранее обещать выплату, отмену, регистрацию, льготу или другой итог. Алгоритм ценен тем, что снижает риск необдуманного действия и позволяет представить факты в проверяемом виде. В таком споре последующий расчет должен объяснять каждую ремонтную операцию и материал, а не просто показывать итоговую сумму.
Срочность и помощь юриста
Оперативная оценка нужна, когда автомобиль разбирают, детали могут утилизировать или назначен повторный осмотр. Срочность не означает, что надо направлять неподготовленные обвинения. Примите безопасные меры, зафиксируйте состояние и получите документ, от которого зависит следующий шаг. При угрозе жизни, здоровью, пожара или насилия приоритет имеют экстренные службы и безопасность.
Юрист проверит маршрут, требование, доказательства и последствия выбранного варианта. Подготовьте краткую хронологию и ключевые бумаги. Помощь не гарантирует решения в пользу клиента. При разборе страхового случая юрист проверяет уведомления, результаты осмотров, расчет ущерба и соблюденную последовательность обращений.
- не откладывайте фиксацию;
- отделяйте безопасность от спора;
- подтверждайте важные действия;
- проверяйте актуальную процедуру.
Вопросы по теме
Можно ли решить вопрос без суда?
Часто возможны запрос, переговоры, исправление документов, соглашение или обращение в компетентный орган. Выбор зависит от цели и поведения другой стороны; договоренность фиксируют письменно.
Достаточно ли переписки и фотографий?
Они могут быть важны, но обычно нужен комплект документов об основании отношений и хронологии. Исходные файлы сохраняйте без редактирования.
Когда обращаться к юристу?
До подписания документа с последствиями, при противоречиях и риске утраты доказательств. Юрист оценит варианты, но не гарантирует исход.
Материал носит общий информационный характер и не является индивидуальной юридической рекомендацией. Правовую позицию можно определить только после изучения обстоятельств и документов.